
Từ 28/12/2011: Tăng thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng và nhiên liệu bay
 -
Hôm nay, 28/12/2011, Thứ trưởng Bộ Tài chính Vũ Thị Mai vừa ký ban hành Thông tư số 197/2011/TT- BTC hướng dẫn thực hiện mức thuế suất thuế nhập khẩu ưu đãi đối với các mặt hàng thuộc nhóm 2710 tại Biểu thuế nhập khẩu ưu đãi.

Theo đó, tăng mức thuế suất thuế nhập khẩu ưu đãi từ 0% lên 4% đối với một số mặt hàng thuộc nhóm 2710 tại Biểu thuế nhập khẩu ưu đãi quy định tại Thông tư số 82/2011/TT-BTC ngày 10/6/2011 của Bộ Tài chính gồm: xăng động cơ có pha chì và không pha chì loại cao cấp; có pha chì và không pha chì loại thông dụng; xăng máy bay; dung môi trắng, dung môi khác; các chế phẩm khác để pha chế xăng; dầu trung; nhiên liệu động cơ tuốc bin dùng cho hàng không…
Thông tư 197 có hiệu lực thi hành từ ngày 28/12/2011.
Kể từ ngày 28/12/2011 đến hết ngày 31/12/2011, mã số hàng hóa và thuế suất thuế nhập khẩu ưu đãi đối với các mặt hàng thuộc nhóm 2710 được thực hiện theo qui định tại Phụ lục I ban hành kèm theo Thông tư 197 và thay thế Thông tư số 82/2011/TT-BTC ngày 10/6/2011 của Bộ Tài chính.
Kể từ ngày 1/1/2012 trở đi, mã số hàng hóa và thuế suất thuế nhập khẩu ưu đãi đối với các mặt hàng thuộc nhóm 2710 thực hiện theo qui định tại Phụ lục II ban hành kèm theo Thông tư 197 và thay thế cho các mức thuế suất thuế nhập khẩu ưu đãi của các mặt hàng thuộc nhóm 2710 qui định tại Thông tư số 157/2011/TT-BTC ngày 14/11/2011 của Bộ Tài chính.
Ý kiến bạn đọc


Có thể bạn quan tâm
Từ 02/11/2026, 12 vị trí công tác trong lĩnh vực nông nghiệp và môi trường phải định kỳ chuyển đổi
Chậm nhất ngày 15/12/2026 phải vận hành Nền tảng hợp đồng lao động điện tử
Giá kiểm định ôtô tối đa 518.200 đồng
Các khoản thu nhập nào từ tiền lương, tiền công phải chịu thuế thu nhập cá nhân
Công chức cấp Sổ đỏ phải định kỳ chuyển đổi công tác sau 2 năm
100% người nộp thừa thuế sử dụng đất phi nông nghiệp phải được xác nhận đúng số tiền thừa
Chính sách mới về Tài chính ngân hàng hiệu lực tháng 11/2026
Thay đổi phương thức tổ chức Giải Diên Hồng
Tin cùng chuyên mục
Khảo sát sự hài lòng của người nộp thuế năm 2026 thực hiện đến hết 31/12/2026
Kinh tế
29/10/2026 14:16
Nhằm đánh giá chất lượng phục vụ và nâng cao mức độ hài lòng của người nộp thuế, Cục Thuế triển khai khảo sát đo lường sự hài lòng năm 2026 trên phạm vi toàn ngành, từ ngày 25/10 đến hết ngày 31/12/2026, với các tiêu chí được đơn giản hóa, tạo thuận lợi cho người dân và doanh nghiệp tham gia.
Chính sách mới về Giao thông hiệu lực tháng 11/2026
Xã Hội
29/10/2026 10:44
Từ tháng 11/2026, nhiều chính sách mới về giao thông có hiệu lực, tập trung vào điều kiện đào tạo thuyền viên, kiểm định và chứng nhận chất lượng phương tiện quân sự, định mức chi phí dự án PPP đường bộ và quản lý điểm giấy phép lái xe quân sự.
Cơ sở dữ liệu cấp nước sạch không thu thập thông tin định danh của khách hàng là cá nhân, hộ gia đình
Xã Hội
28/10/2026 17:43
Quy định nêu tại Thông tư 69/2026/TT-BXD quy định Hệ thống thông tin cấp nước sạch và thoát nước đô thị, ban hành ngày 15/9/2026.
Những chính sách mới có hiệu lực từ tháng 11/2026
Xã Hội
28/10/2026 16:28
Từ tháng 11/2026, nhiều chính sách mới chính thức có hiệu lực, đáng chú ý là quy định về giáo dục tiểu học và trung học cơ sở bắt buộc, trợ cấp mai táng đối với cựu chiến binh, giấy tờ tùy thân khi lưu trú tại khách sạn và xử phạt vi phạm trong kinh doanh xổ số.
Yêu cầu rà soát doanh nghiệp thành lập trước 01/7/2025 chưa bổ sung thông tin chủ sở hữu hưởng lợi
Kinh tế
28/10/2026 10:43
Đây là một trong những nội dung được nêu tại Công văn 16558/BTC-DNTN ngày 16/10/2026 của Bộ Tài chính về việc triển khai bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp.
Điều kiện, tiêu chuẩn thăng hạng giáo viên THPT năm 2026
Xã Hội
28/10/2026 09:38
Theo Thông tư 13/2024/TT-BGDĐT của Bộ Giáo dục và Đào tạo, giáo viên trung học phổ thông đăng ký xét thăng hạng chức danh nghề nghiệp hạng II, hạng I phải đáp ứng các điều kiện về quá trình công tác, kết quả đánh giá nhiệm vụ, phẩm chất đạo đức, trình độ đào tạo và năng lực chuyên môn, nghiệp vụ theo quy định.
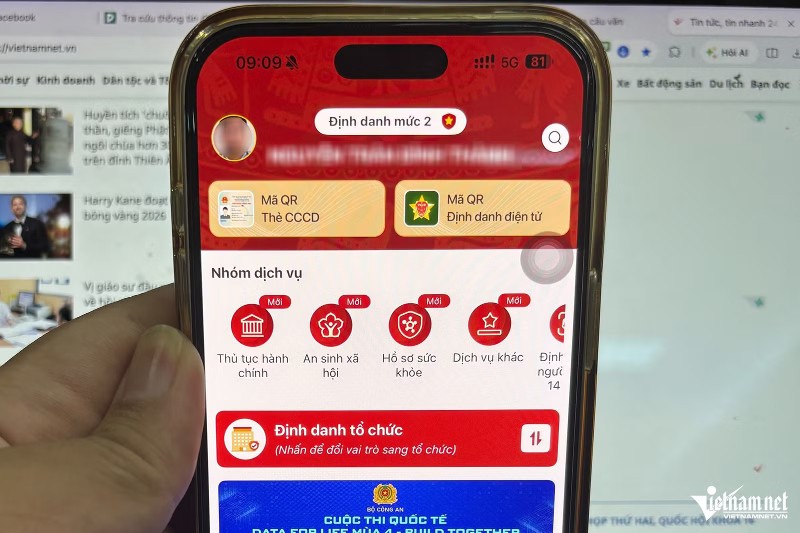
Tra cứu thông tin đăng kiểm phương tiện trên VNeID
Chính sách - Quyết định mới
27/10/2026 16:54
Ứng dụng VNeID vừa bổ sung tính năng đăng kiểm phương tiện, cho phép người dân tích hợp, tra cứu và theo dõi thông tin đăng kiểm ô tô.
16 nhiệm vụ của cơ sở trợ giúp xã hội
Xã Hội
27/10/2026 16:38
Nghị định 395/2026/NĐ-CP quy định cụ thể 16 nhiệm vụ của cơ sở trợ giúp xã hội, từ tiếp nhận, chăm sóc, nuôi dưỡng đến hỗ trợ phục hồi chức năng, phòng ngừa rủi ro và giúp các đối tượng hòa nhập cộng đồng. Nghị định có hiệu lực thi hành từ ngày 7/12/2026.
Đăng thông tin riêng tư của trẻ lên mạng có thể bị phạt 30 triệu đồng
Pháp luật
27/10/2026 14:55
Việc công khai thông tin riêng tư của trẻ em trên mạng xã hội tiềm ẩn nguy cơ xâm phạm quyền riêng tư và ảnh hưởng đến sự an toàn của trẻ. Theo khoản 1 Điều 32 Nghị định số 98/2026/NĐ-CP, hành vi công bố, tiết lộ thông tin riêng tư của trẻ em khi chưa có đủ sự đồng ý theo quy định có thể bị phạt tiền từ 20 đến 30 triệu đồng.
Đảng bộ trực thuộc cơ sở tại địa bàn dân cư phải có ít nhất 3 chi bộ, 400 Đảng viên
Chính trị
27/10/2026 10:50
Hướng dẫn 08-HD/BTCTW của Ban Tổ chức Trung ương về việc thành lập đảng bộ trực thuộc cơ sở ở địa bàn dân cư và ở nơi có đặc điểm riêng trên địa bàn xã, phường, đặc khu được ban hành ngày 20/10/2026.
Trình tự xử lý kỷ luật lao động 4 bước theo quy định năm 2026
Xã Hội
26/10/2026 15:56
Việc xử lý kỷ luật lao động phải tuân thủ đúng trình tự, thủ tục theo quy định pháp luật để bảo đảm quyền lợi của người lao động và người sử dụng lao động. Theo Điều 70 Nghị định 145/2020/NĐ-CP, việc xử lý kỷ luật lao động được thực hiện theo 04 bước.
Đến hết 2027, 100% cán bộ, công chức, viên chức cơ quan đảng được đánh giá theo kết quả, sản phẩm
Chính trị
26/10/2026 09:58
Nội dung nêu tại Quyết định 495-QĐ/TW ngày 20/10/2026 của Ban Chấp hành Trung ương ban hành Chương trình cải cách hành chính trong các cơ quan đảng giai đoạn 2026 - 2030.
Đọc báo in
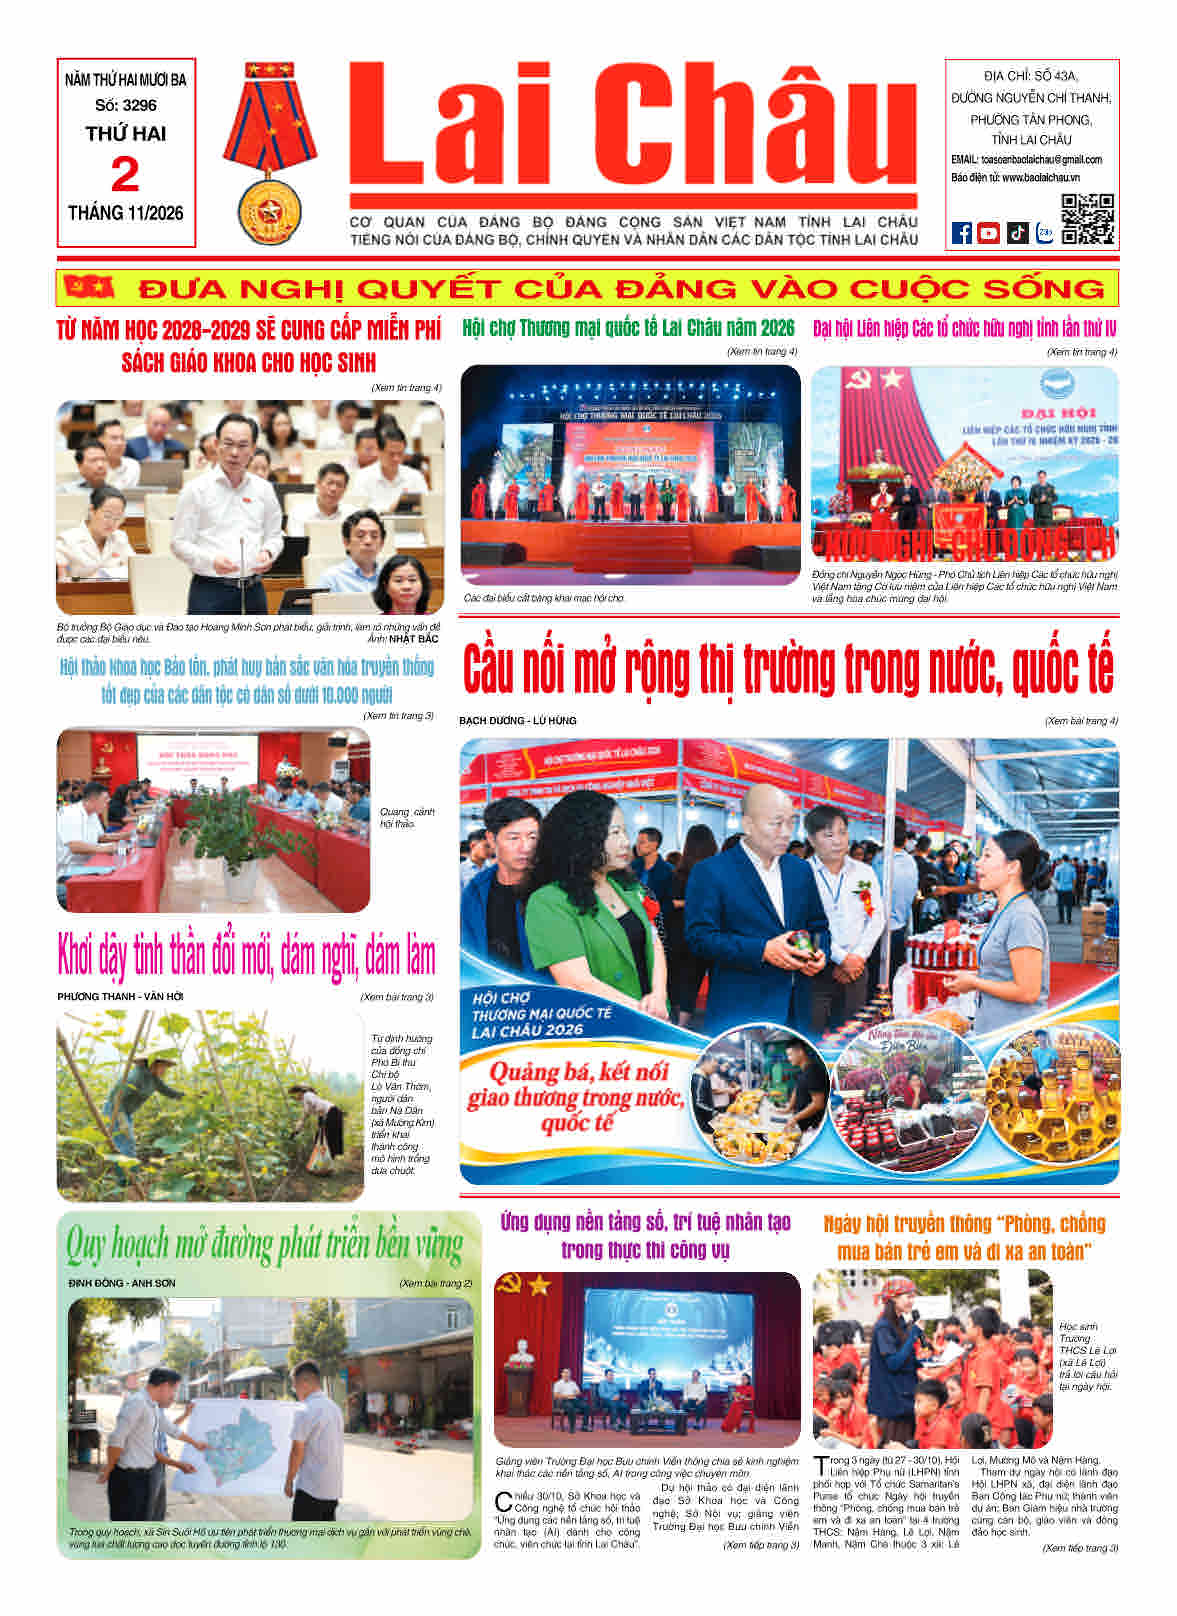
Báo Lai Châu Số 3296 ngày 02/11/2026
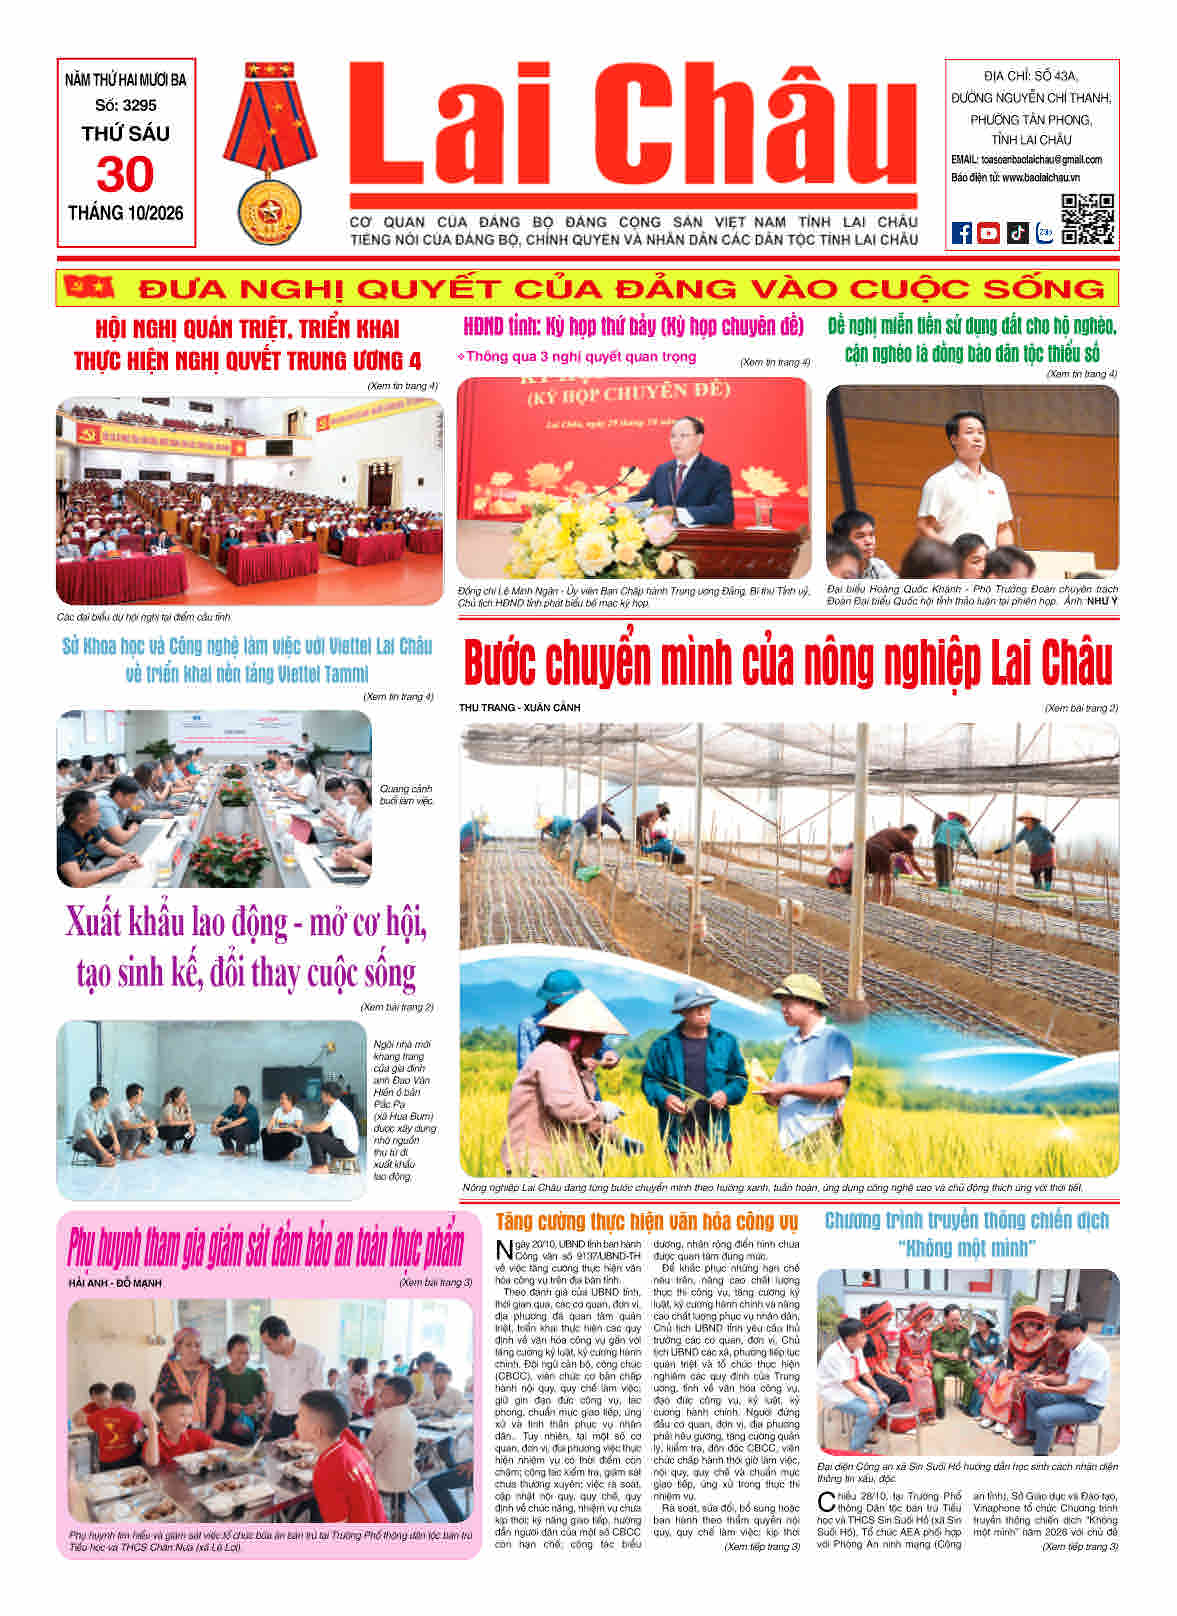
Báo Lai Châu Số 3295 ngày 30/10/2026
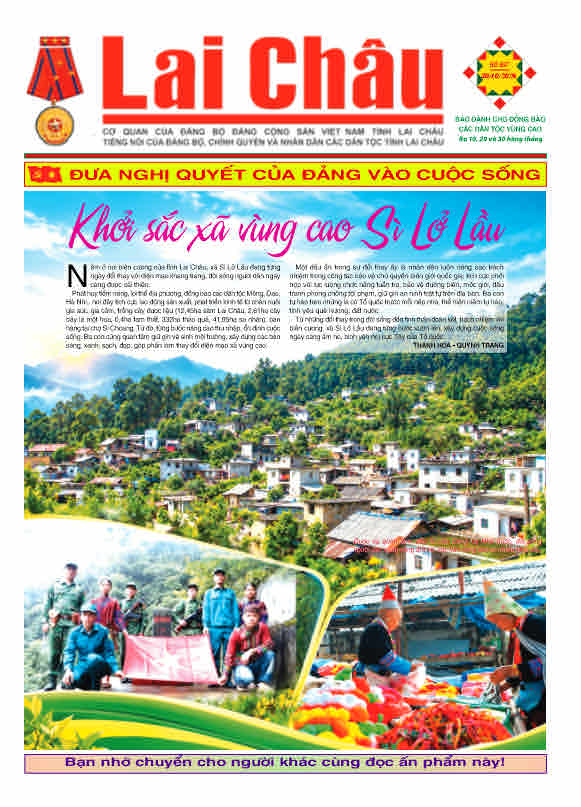
Báo Lai Châu Số 597 ngày 30/10/2026
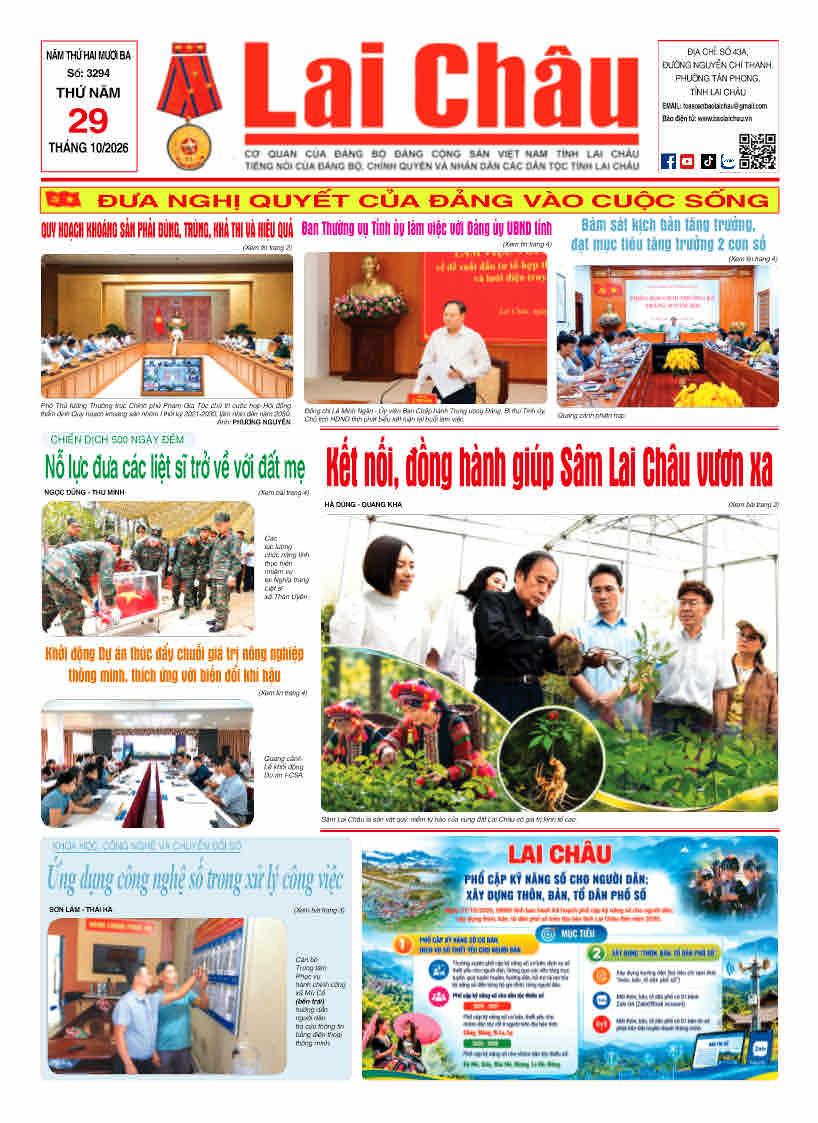
Báo Lai Châu Số 3294 ngày 29/10/2026
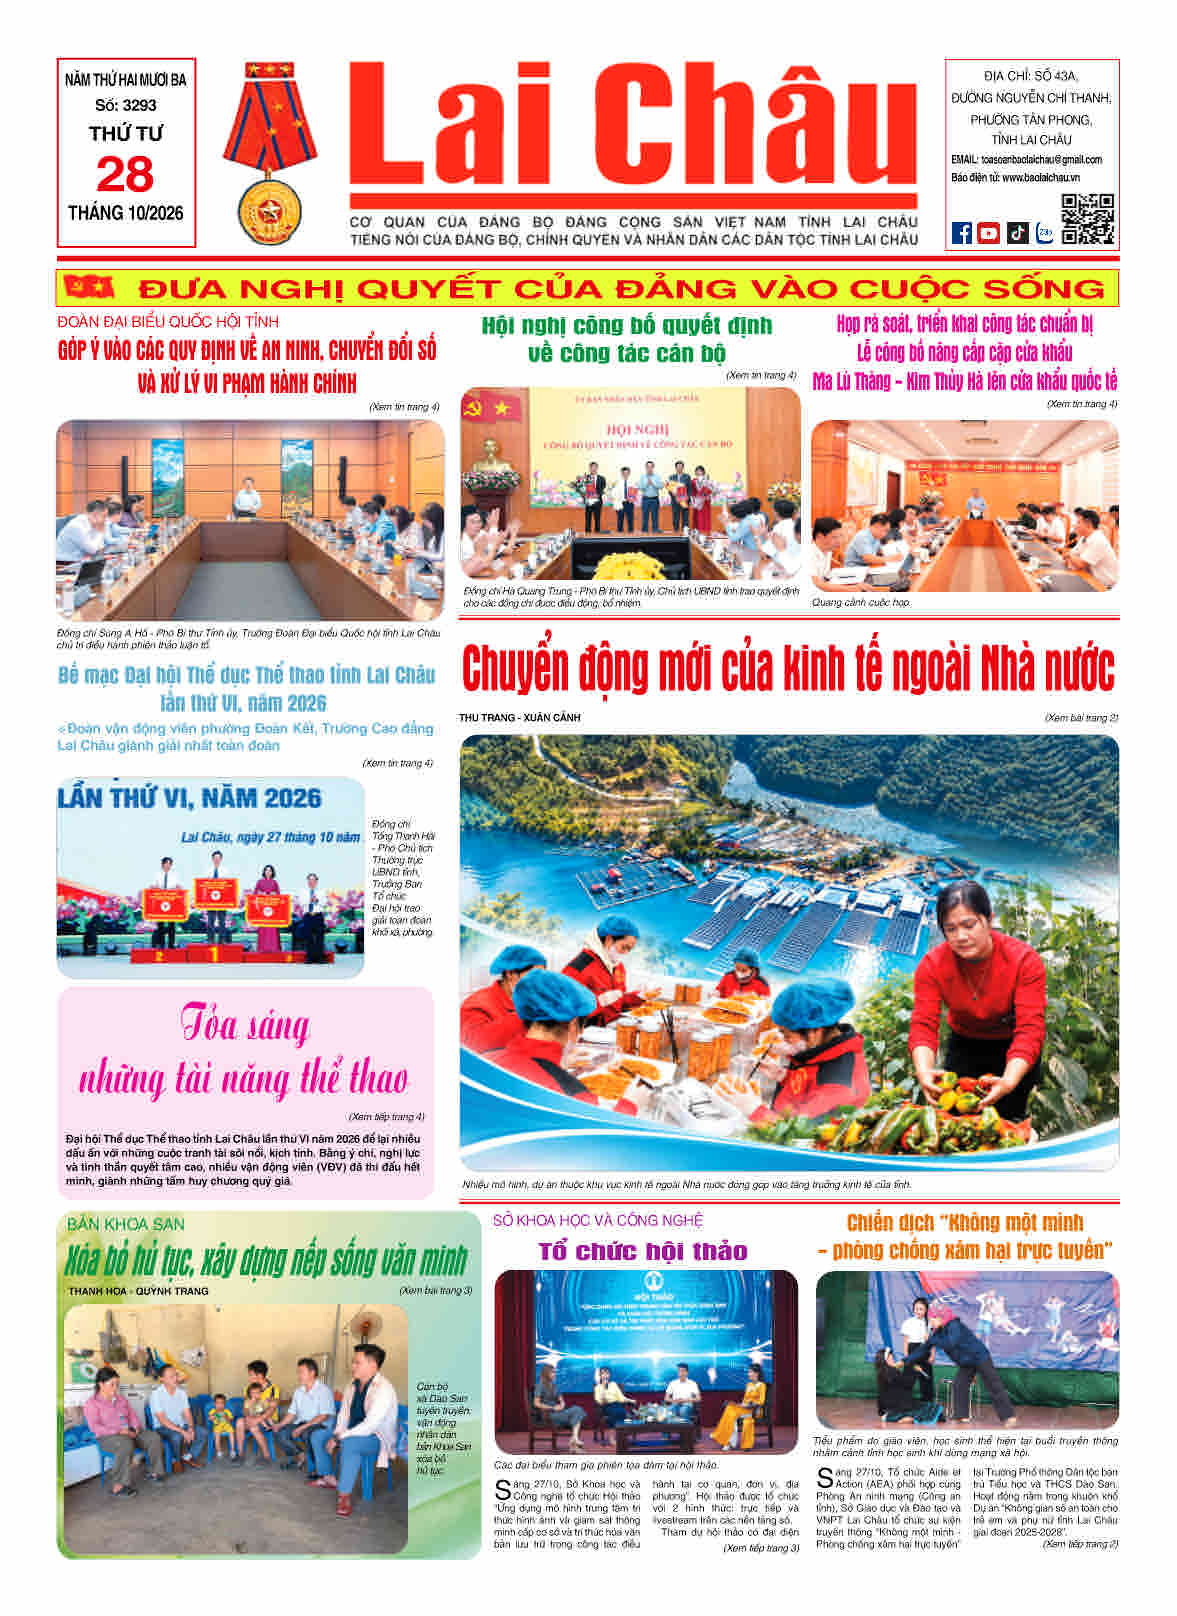
Báo Lai Châu Số 3293 ngày 28/10/2026
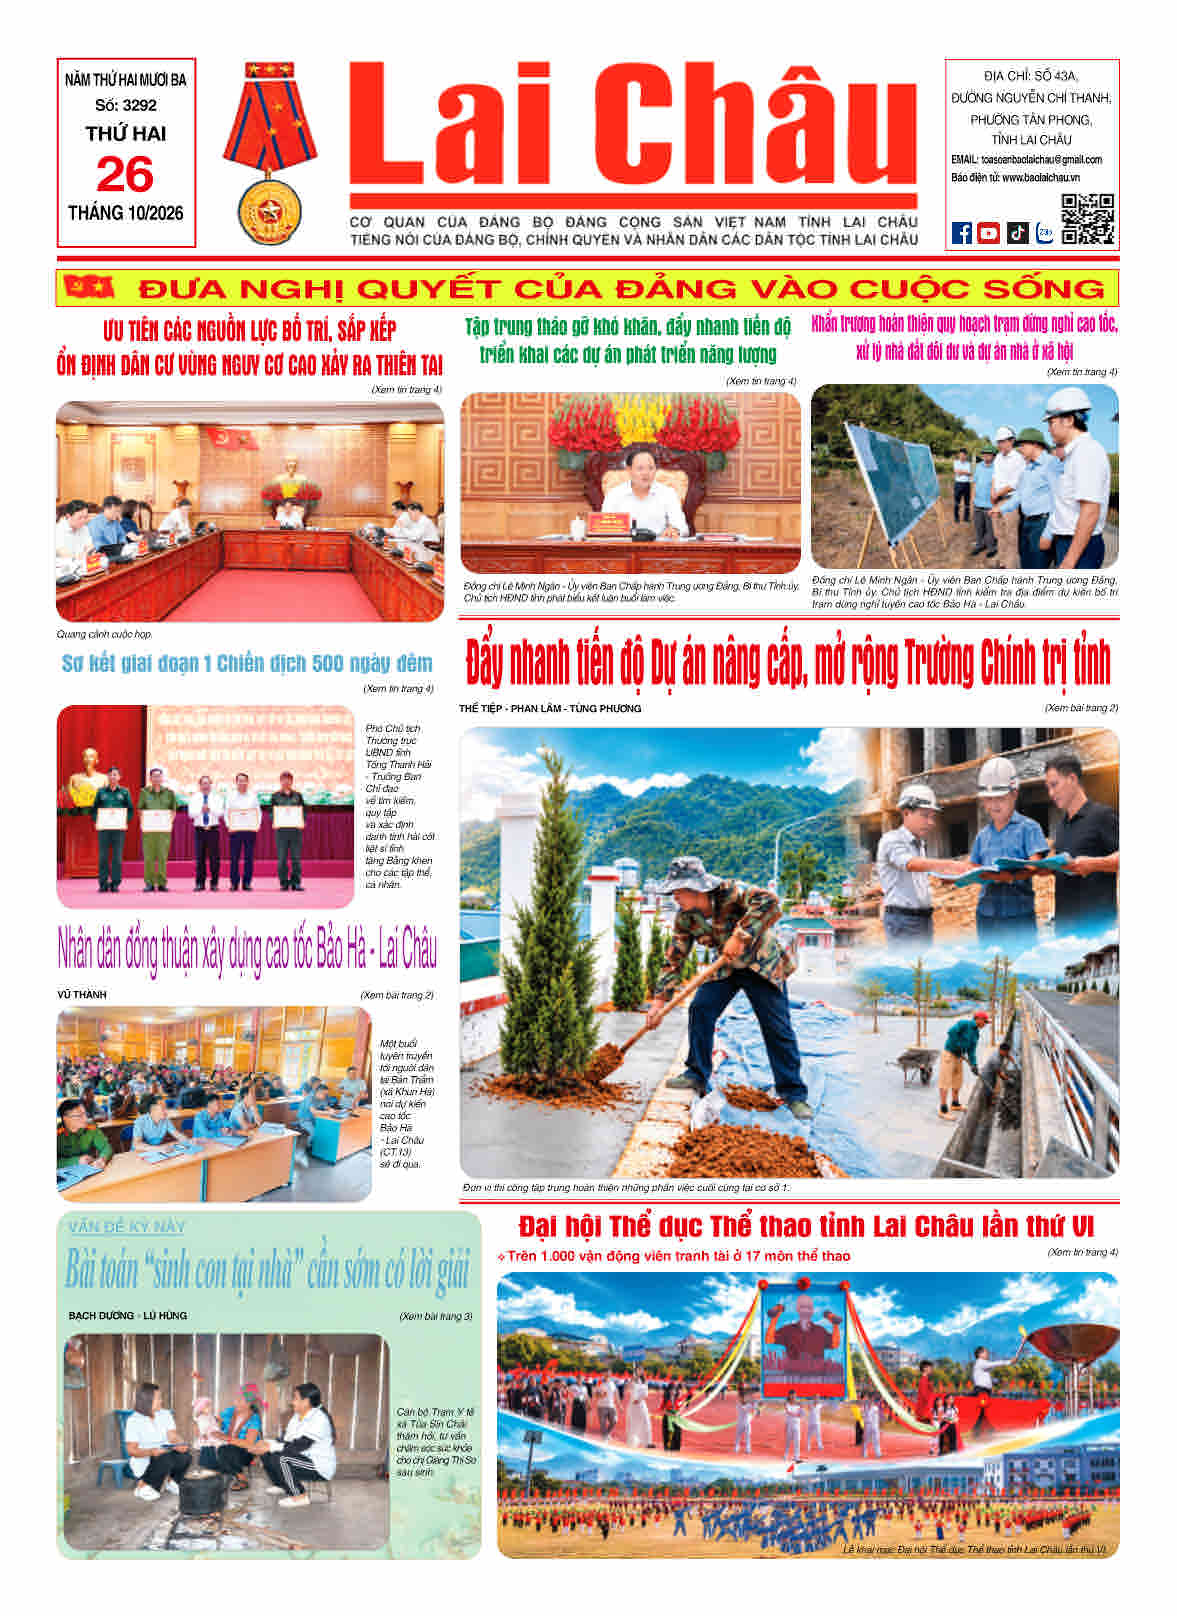
Báo Lai Châu Số 3292 ngày 26/10/2026
Báo Lai Châu Số 3291 ngày 23/10/2026
Báo Lai Châu Số 3290 ngày 22/10/2026
Báo Lai Châu Số 3289 ngày 21/10/2026
Báo Lai Châu Số 596 ngày 20/10/2026